5G产业链专题报告 射频前端行业趋势与格局解析
引言
随着5G商用进程的加速,射频前端作为无线通信系统的核心组件,正迎来前所未有的发展机遇。射频前端负责信号的收发、放大、滤波和切换,直接决定了通信质量与用户体验。本报告将深入分析5G时代射频前端行业的技术趋势、市场格局及竞争态势,并以掌点科技为例,探讨本土企业的突围之路。
一、射频前端概述
射频前端(RFFE)位于天线与基带之间,主要包括功率放大器(PA)、滤波器(Filter)、双工器(Duplexer)、低噪声放大器(LNA)、开关(Switch)等器件。在5G时代,由于频段数量增加、带宽扩展以及Massive MIMO技术的应用,射频前端的复杂度与价值量显著提升。
二、5G对射频前端的核心驱动
- 频段激增:5G覆盖Sub-6GHz和毫米波频段,需支持更多频段组合,滤波器需求成倍增长。
- 载波聚合与MIMO:高阶MIMO和载波聚合要求更多射频通道,推动PA、LNA和开关的用量。
- 新材料应用:GaAs、GaN等化合物半导体在PA中加速渗透,SOI开关和TC-SAW、BAW滤波器成为主流。
- 模组化趋势:为节省空间和简化设计,射频前端模组(如PAMiD、L-PAMiD)成为主流,集成度不断提高。
三、射频前端市场格局
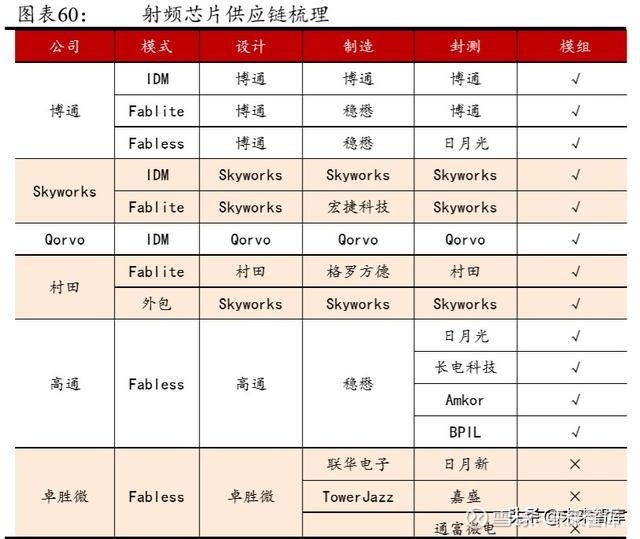
全球射频前端市场长期由Broadcom、Skyworks、Qorvo、Murata等国际巨头主导,其合计占据80%以上份额。随着5G带来市场扩容,本土企业如卓胜微、唯捷创芯、慧智微、掌点科技等正快速崛起,在细分领域实现突破。
当前竞争呈现以下特点:
- 滤波器:Murata、Broadcom垄断BAW,SaW以Murata、RF360为主;国产厂商在TC-SAW和SAW领域逐步上量。
- PA:Skyworks、Qorvo、Broadcom领先,国产PA在2G/3G/4G已实现替代,5G PA正在验证导入。
- 开关与LNA:SOI开关由Skyworks、Qorvo主导,卓胜微等已占据一定份额。
- 模组:国际大厂具备完整模组能力,国产厂商正从分立器件向模组过渡,掌点科技等企业推出高集成度模组方案。
四、技术趋势与挑战
- 高频化:毫米波频段对射频器件提出更高频率、更高功率要求,GaN和InP技术有望受益。
- 集成化:SiP和AiP封装将射频前端与天线集成,推动模组小型化。
- 新架构:可重构射频前端和软件定义无线电将提升灵活性。
- 挑战:专利壁垒、工艺瓶颈、成本压力仍是国产厂商面临的主要障碍。
五、掌点科技的布局与机遇
作为本土射频前端新锐,掌点科技专注于5G射频模组的研发与产业化。公司主打产品包括5G NR PA模组、LNA Bank和开关模组,已进入多家主流手机厂商供应链。掌点科技的优势在于:
- 自主研发的GaAs HBT和SOI工艺,提升性能与良率;
- 采用Doherty架构和包络跟踪技术,提高功效;
- 与国内代工厂深度合作,保障产能供应。
随着5G渗透率提升和国产替代加速,掌点科技有望在射频前端市场占据更大份额。
六、结论
5G为射频前端行业带来量价齐升的历史机遇。国际巨头仍占主导,但国产厂商在技术突破和客户导入方面取得显著进展。掌点科技等企业通过持续创新和产业链协同,正逐步缩小与国际领先水平的差距。预计到2025年,全球射频前端市场规模将超过250亿美元,国产化率有望提升至20%以上。投资者应关注具备模组化能力和高频技术的本土企业。
如若转载,请注明出处:http://www.zhihuishangqiyun.com/product/49.html
更新时间:2026-11-01 05:38:57