长电科技深度 整合进程加快,封测龙头迎行业拐点
摘要
长电科技作为国内封测龙头,近年来通过一系列整合措施,显著提升了运营效率与市场竞争力。随着半导体行业周期回暖及先进封装需求爆发,公司有望迎来业绩拐点。国金研究认为,长电科技在整合进程加快、技术布局领先、客户结构优化等多重因素驱动下,其长期成长逻辑清晰,首次覆盖给予“买入”评级。
一、封测行业:周期回暖与技术升级共振
- 行业周期触底回升
2023年全球半导体行业经历去库存周期,封测环节景气度承压。2024年以来,随着消费电子需求复苏、AI及汽车电子等新兴领域拉动,封测行业产能利用率逐步回升。据Yole预测,2024年全球先进封装市场规模将达450亿美元,同比增长9%,其中2.5D/3D封装、Chiplet等高端技术增速显著。
- 先进封装成为核心增长极
摩尔定律逼近物理极限,先进封装成为提升芯片性能的关键路径。长电科技在SiP、WLP、2.5D/3D、Chiplet等领域全面布局,技术能力比肩国际龙头。公司XDFOI™ Chiplet高密度多维异构集成技术已开启量产,可满足高性能计算、AI、5G等场景需求,未来有望深度受益于先进封装渗透率提升。
二、长电科技:整合成效显现,龙头地位稳固
- 全球布局与客户优势
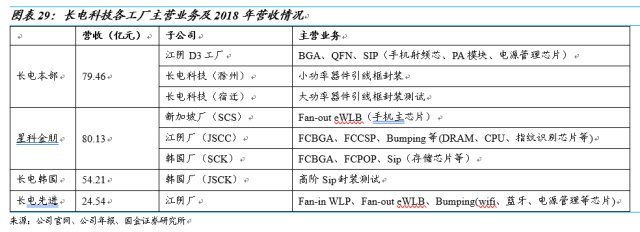
长电科技拥有中国、新加坡、韩国等六大生产基地,客户覆盖全球主要Fabless和IDM厂商。通过收购星科金朋,公司进一步拓展了海外高端客户资源,并与高通、华为海思、AMD等建立长期合作,前五大客户收入占比超50%,客户黏性强。
- 整合进程加快,盈利改善
近年公司加大资源整合力度:
- 产能优化:关闭低效工厂,将产能向江阴、滁州等基地集中,提升规模效应。
- 管理提效:引入职业经理人制度,推行精益生产,2023年毛利率提升至14.5%,净利率同比改善。
- 研发聚焦:研发费用率维持在4%以上,重点投向先进封装和汽车电子,2023年先进封装收入占比超40%。
- 财务指标向好
2024年Q1公司营收同比增长15%,净利润扭亏为盈。随着产能利用率回升及产品结构优化,预计2024-2026年归母净利润复合增速达35%。
三、成长驱动:技术+需求+产能共振
- 技术驱动:Chiplet与汽车封装领先
- Chiplet:公司XDFOI™技术支持4nm芯片多芯片集成,已用于国际客户高性能计算产品,预计2025年贡献显著收入。
- 汽车电子:通过收购晟碟半导体,切入汽车功率器件封装,车规级产品获主流Tier1认证,未来受益于电动车渗透率提升。
- 需求驱动:AI与汽车电子爆发
- AI服务器:GPU、HBM等需求激增,带动2.5D/3D封装订单增长。
- 汽车电子:智能驾驶和座舱芯片需高可靠性封装,长电科技已在国内布局多个车规产线,预计2025年汽车业务收入占比超15%。
- 产能驱动:资本开支聚焦高端
2024年公司计划资本开支60亿元,重点投向先进封装和汽车电子产能。江阴基地新建产线预计2025年投产,届时先进封装产能将翻倍,进一步巩固龙头地位。
四、盈利预测与估值
基于行业回暖和公司整合成效,国金研究预计:
- 2024-2026年营收分别为320/380/450亿元,同比增长18%/19%/18%;
- 归母净利润分别为18/26/35亿元,同比增长120%/44%/35%;
- 对应EPS为1.01/1.45/1.96元。
采用相对估值法,参考可比公司(日月光、Amkor)2024年平均PB 2.5倍,考虑公司龙头溢价及成长性,给予2024年2.8倍PB,目标价40元,首次覆盖“买入”评级。
风险提示
- 半导体行业复苏不及预期;
- 先进封装技术研发及客户导入缓慢;
- 汇率波动及国际贸易摩擦风险。
长电科技作为国内封测绝对龙头,在行业周期拐点与先进封装浪潮中占据先机。其整合成效的持续释放、技术布局的前瞻性以及产能扩张的节奏,有望驱动公司进入新一轮成长周期。国金研究坚定看好公司长期价值,建议投资者重点关注。
(注:文中数据及观点基于国金证券研究报告及公开信息整理,不构成投资建议。)
如若转载,请注明出处:http://www.zhihuishangqiyun.com/product/4.html
更新时间:2026-11-01 23:59:19